
10月向来是观察车市成色的关键窗口。金九银十的销售旺季进入收尾,各家车企也陆续亮出当月成绩单。
对打算年底前下定的消费者来说,这一批数据尤其有参考意义——它既是各品牌产品节奏、定价策略与渠道能力的综合反映。
一、头部阵营:规模进一步向头部集中
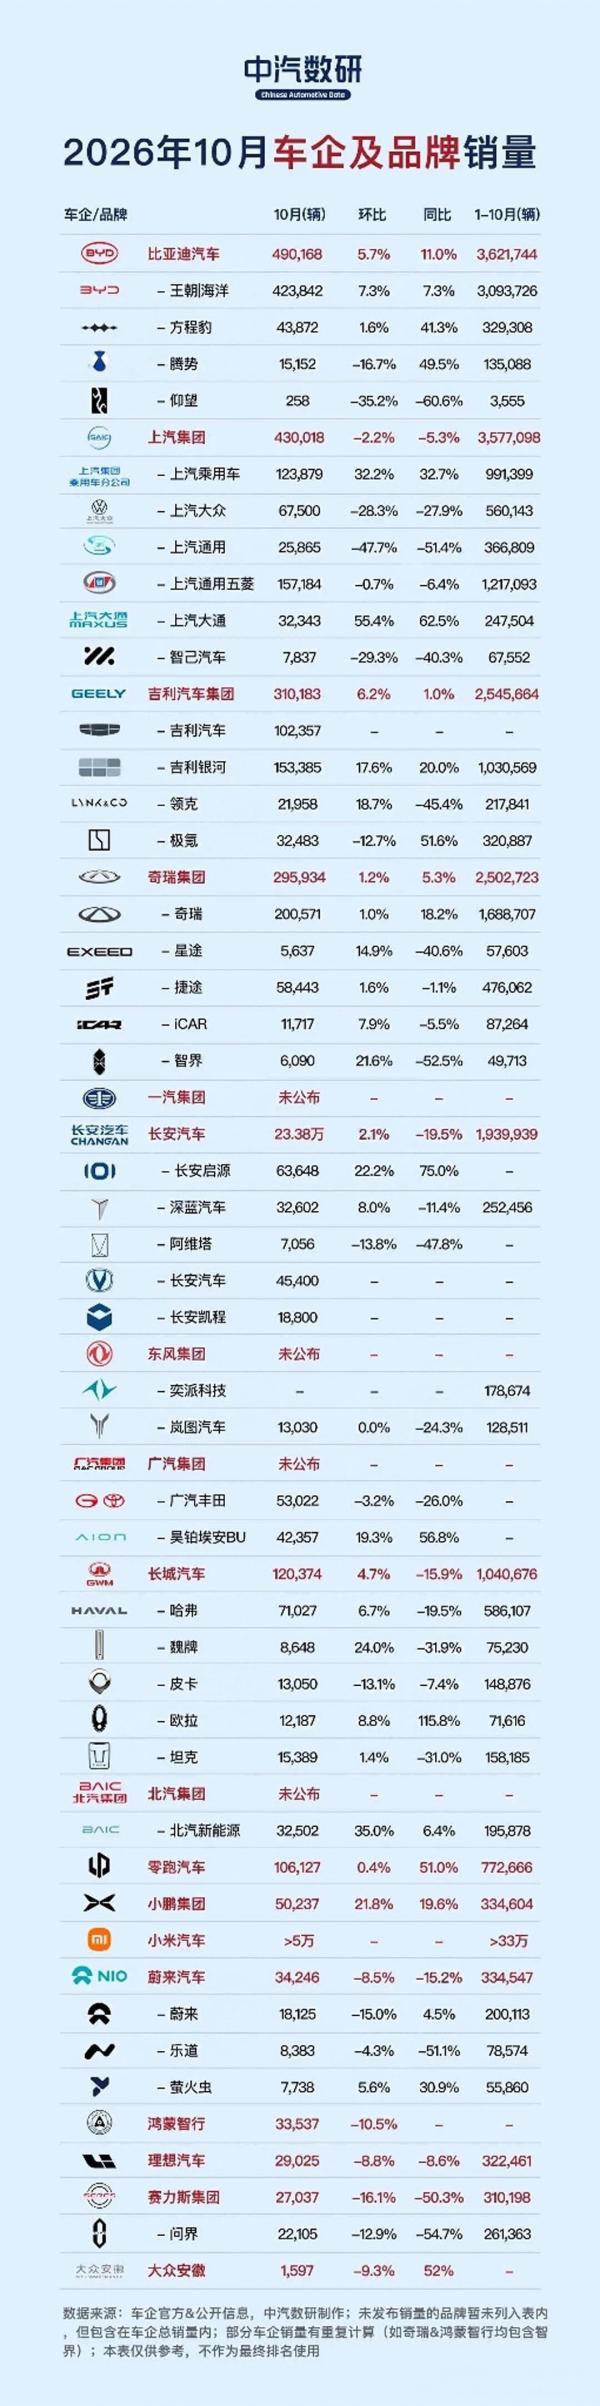
比亚迪单月销量490,168辆,继续位居行业首位。王朝海洋系列单月423,842辆,秦、宋、海鸥、海豹等主销车型构成基本盘,是集团销量的绝对主体;方程豹单月43,872辆,豹5、豹8贡献增量,同比增长41.3%;腾势单月15,152辆,D9仍是主销,同比增长49.5%;仰望单月258辆,体量较小、单月波动明显。整体看,比亚迪以王朝海洋系列为基盘,高端序列补充增量。
上汽集团单月430,018辆,总量居前,内部结构分化明显。上汽乘用车单月123,879辆,荣威、名爵及新能源序列共同拉动,为集团内增幅居前的板块;上汽通用五菱单月157,184辆,宏光MINIEV、缤果等车型保持稳定;上汽大通单月32,343辆,同比增长62.5%。合资板块承压:上汽大众单月67,500辆,朗逸、帕萨特等走量车型同比回落;上汽通用单月25,865辆,同比下滑51.4%,降幅居前。集团整体规模,主要靠自主与新能源板块对冲合资下滑。
吉利汽车集团单月310,183辆。吉利银河单月153,385辆,E5、L6、L7等车型集中放量,为集团内销量占比最高的序列之一;极氪单月32,483辆,7X、001等车型同比增长51.6%;领克单月21,958辆,同比下滑45.4%。整体呈主力序列集中放量、部分品牌单月波动明显的特征。
奇瑞集团单月295,934辆。奇瑞品牌单月200,571辆,瑞虎8、瑞虎7、艾瑞泽8等车型支撑,同比增长18.2%;捷途单月58,443辆,旅行者等车型表现稳健;iCAR单月11,717辆;星途单月5,637辆,同比下滑40.6%;智界单月6,090辆,与鸿蒙智行统计口径存在重复,勿叠加。集团增长主要由奇瑞主品牌贡献。
二、长安与长城:总量回落,结构分化
长安汽车集团单月23.38万辆。长安启源单月63,648辆,A05、A07、Q05等车型同比大幅增长75.0%,增幅居集团前列;深蓝汽车单月32,602辆,S07、L07支撑基本盘;阿维塔单月7,056辆,同比下滑47.8%。集团总量回落主要受燃油基盘收缩影响,新能源序列中启源增速较快。
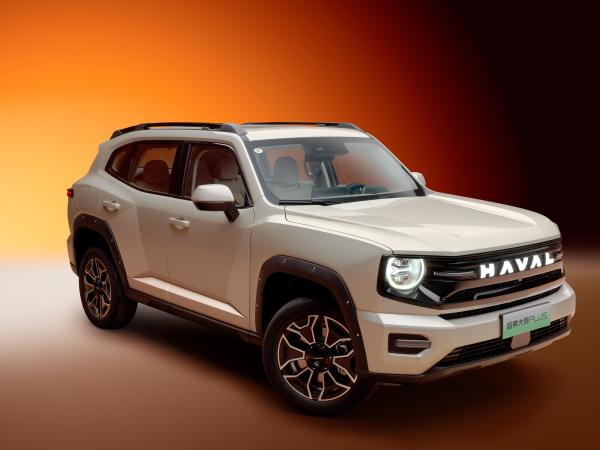
长城汽车单月120,374辆,同比下滑15.9%。哈弗单月71,027辆,H6、大狗、猛龙等仍是销量支柱;坦克单月15,389辆,300、400系列同比回落;魏牌单月8,648辆,蓝山为走量车型;皮卡单月13,050辆;欧拉单月12,187辆,好猫等车型同比增长115.8%,为集团内主要同比正增长品牌。整体总量同比回落,新能源序列占比仍有提升空间。
三、新势力阵营:分化明显
零跑汽车单月106,127辆,C10、C16、T03等车型放量,同比增长51.0%;小米汽车单月交付超过5万辆,SU7是在售车型,累计超过33万辆;小鹏集团单月50,237辆,MONAM03、P7+拉动环比增长21.8%。
蔚来汽车单月34,246辆,蔚来品牌ES6等、乐道L60、萤火虫共同构成销量;鸿蒙智行单月33,537辆;理想汽车单月29,025辆,L6为主销,同比下滑8.6%;赛力斯集团单月27,037辆,问界M7、M9支撑,同比下滑50.3%。
四、传统集团与整体趋势
一汽、东风、广汽、北汽四家集团当月总量未公布,部分品牌披露明细。东风旗下岚图单月13,030辆,梦想家、知音等车型同比下滑24.3%;广汽旗下广汽丰田单月53,022辆,凯美瑞、赛那等同比下滑26.0%,昊铂埃安BU单月42,357辆,AIONY等车型同比增长56.8%;北汽旗下北汽新能源单月32,502辆,极狐等车型同比增长6.4%。大众安徽单月1,597辆,基数较小。
整体看,10月车市呈现三点特征。其一,头部集中度提升,比亚迪、上汽集团、吉利汽车集团、奇瑞集团四家单月合计超过152万辆,规模进一步向头部聚集。其二,新能源对燃油的替代延续,同比实现较大幅度增长的品牌,增长贡献主要来自新能源序列,以燃油为基本盘的集团及品牌同比普遍回落。其三,新势力内部出现分化,规模化交付能力较强的品牌(如零跑、小米)保持较快增长,依赖单一爆款或单一技术标签的品牌在增速放缓后出现回调,产品序列的完整程度成为影响因素。